دبي
10 أسباب لزيارة دبي
عشرة أسباب للتخطيط لرحلة إلى دبي، من برج خليفة ونخلة جميرا إلى السفاري الصحراوي ومتاجر دبي مول البالغ عددها 1,200…
أدلة عملية
عمليات بحث شائعة
↑ ↓ للتنقل · Enter للفتح · / للبحث من أي مكان
أداة مجانية · السكن والعقار
يمكن للوافد في الإمارات اقتراض ما يصل إلى 80% من قيمة منزله الأول إذا كانت 5 ملايين درهم أو أقل، لذا يحتاج إلى دفعة مقدمة لا تقل عن 20%. وعلى قرض بقيمة 1.6 مليون درهم بمعدل 4.5% لمدة 25 سنة، يبلغ القسط نحو 8,893 درهمًا شهريًا.
جارٍ تحميل الأداة…
تعمل في متصفحك. لا يُرسل إلينا أي شيء تكتبه ولا يُحفظ.
تستخدم الحاسبة معادلة السداد القياسية التي تعتمدها البنوك للقسط الشهري الثابت. فهي تأخذ مبلغ القرض (السعر ناقص الدفعة المقدمة)، ومعدل الفائدة السنوي مقسومًا على 12، وعدد أشهر المدة. وتدفع كل شهر المبلغ نفسه: في البداية يذهب معظمه إلى الفائدة، ومع الوقت يذهب معظمه إلى سداد أصل القرض.
إلى جانب القسط، تقارن الأداة حالتك مع نظام القروض العقارية لمصرف الإمارات العربية المتحدة المركزي. وبذلك تعرف الحد الأقصى الذي يُسمح للبنك بإقراضه، وبالتالي أقل دفعة مقدمة تحتاجها.
لنفترض أنك وافد تشتري منزلك الأول في دبي بسعر 2,000,000 درهم. قيمة العقار أقل من 5 ملايين درهم، لذا فإن حد المصرف المركزي هو 80% من القيمة.
يبلغ القسط الشهري نحو 8,893 درهمًا. وعلى مدى 25 سنة ستسدد نحو 2,667,996 درهمًا، منها تقريبًا 1,067,996 درهمًا فوائد.
والآن اختبارات الدخل. مع دخل شهري قدره 30,000 درهم، يمثل هذا القسط نحو 29.6% من الدخل. ويجب أن تبقى جميع أقساط ديونك معًا، بما فيها قرض السيارة والبطاقات الائتمانية، دون 50%، أي 15,000 درهم شهريًا في هذه الحالة. كما يجب ألا يتجاوز القرض 7 أضعاف دخلك السنوي بصفتك وافدًا: 7 x 360,000 = 2,520,000 درهم، لذا فإن 1,600,000 درهم ضمن الحد.
| المشتري والعقار | أقصى نسبة تمويل من القيمة |
|---|---|
| وافد، منزل أول، حتى 5 ملايين درهم | 80% |
| وافد، منزل أول، أكثر من 5 ملايين درهم | 70% |
| وافد، منزل ثانٍ أو استثماري | 60% |
| مواطن إماراتي، منزل أول، حتى 5 ملايين درهم | 85% |
| مواطن إماراتي، منزل أول، أكثر من 5 ملايين درهم | 75% |
| مواطن إماراتي، منزل ثانٍ | 65% |
| على الخارطة، لأي مشترٍ | 50% |
قواعد أخرى من النظام نفسه:
يضع المصرف المركزي السقف وليس العرض. كما تختبر البنوك طلبك بمعدل فائدة أعلى من الذي ستدفعه، للتأكد من قدرتك على السداد إذا ارتفعت الأسعار. وقد يبدو القسط مقبولًا بالمعدل الحالي لكنه لا يجتاز هذا الاختبار، فيقل القرض الذي يوافق عليه البنك. كما يؤثر سجلك الائتماني ونوع وظيفتك ومدة خدمتك.
النتائج تقديرات للتخطيط. أما الأرقام النهائية فيحددها عرض التمويل من بنكك بناءً على معدله وتحققاته الخاصة.
للوافد الذي يشتري منزله الأول بقيمة تصل إلى 5 ملايين درهم، 20% على الأقل لأن البنوك تقرض حتى 80%. ويحتاج المواطنون إلى 15% على الأقل للمنزل نفسه، وأي مشترٍ يحتاج إلى 50% للعقار على الخارطة.
25 سنة وفق قواعد المصرف المركزي. ويضع كل بنك أيضًا حدودًا للعمر، لذا قد تكون المدة المعروضة أقصر.
يجب أن تبقى جميع أقساط ديونك الشهرية معًا عند 50% من دخلك أو أقل. كما أن إجمالي التمويل محدود بـ 7 أضعاف الدخل السنوي للوافدين و8 أضعاف للمواطنين.
نعم، لكن الحد ينخفض إلى 60% من القيمة، لذا تحتاج إلى دفعة مقدمة لا تقل عن 40%. وللمواطنين يبلغ حد المنزل الثاني 65%.
لا. فالرسوم مثل رسم دائرة الأراضي والأملاك في دبي البالغ 4% ورسوم التسجيل والوسيط والبنك تضيف عادة نحو 6% إلى 8% من السعر، وتُدفع بشكل منفصل عند الشراء.
آخر مراجعة للقواعد: 01/10/2026. النتائج تقديرات تساعدك على التخطيط، وليست استشارة قانونية أو ضريبية أو مالية.
عشرة أسباب للتخطيط لرحلة إلى دبي، من برج خليفة ونخلة جميرا إلى السفاري الصحراوي ومتاجر دبي مول البالغ عددها 1,200…
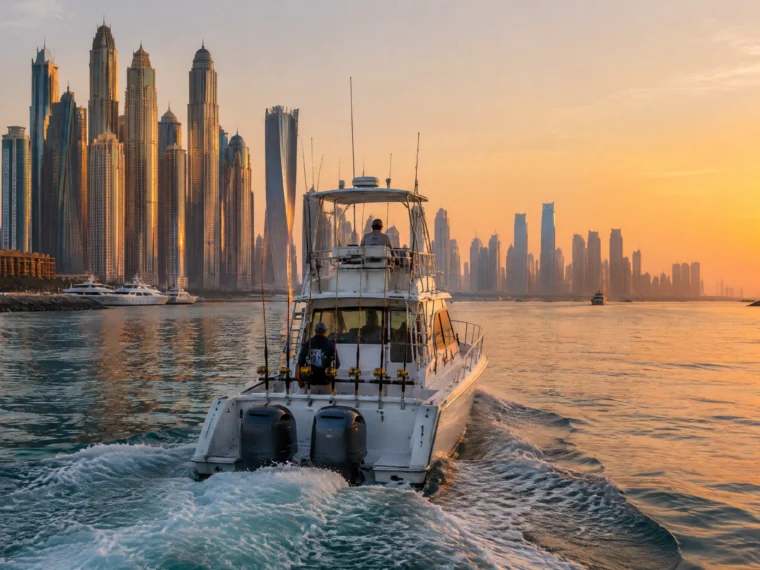
قائمتنا لأفضل عشر رحلات صيد في دبي، تشمل الصيد في أعماق الخليج العربي، وباقات مناسبة للعائلات، وقباطنة أصحاب خبرة.
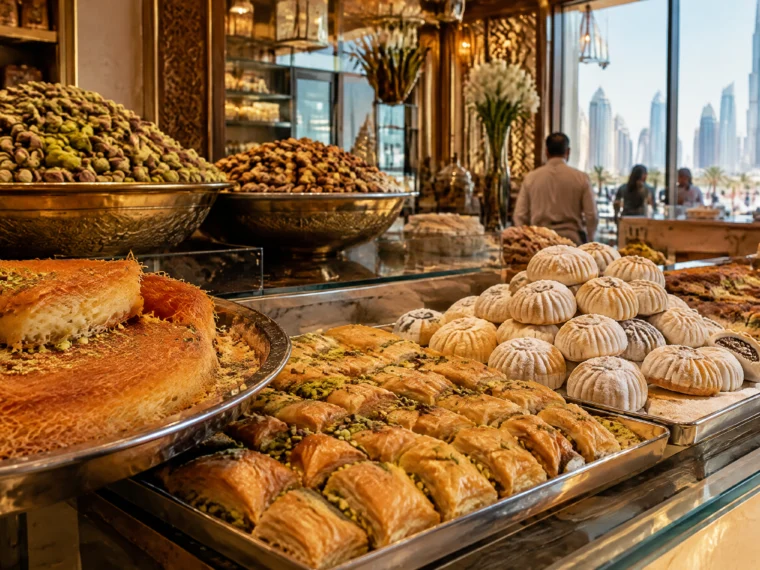
تسعة محلات حلويات في دبي تستحق الزيارة، من الكنافة العربية والحلويات الهندية والفالودة الباكستانية إلى المعجنات الفرنسية والكعك حسب الطلب.