Dubái
10 razones para visitar Dubái
Diez razones para viajar a Dubái, desde el Burj Khalifa y Palm Jumeirah hasta los safaris por el desierto, las…
Herramientas y guías
Calculadoras gratuitas y guías prácticas para vivir en los EAU o visitarlos.
Ver las 20 herramientas gratuitasGuías prácticas
Búsquedas populares
↑ ↓ para moverte · Enter para abrir · / para buscar desde cualquier página
Herramienta gratuita · Vivienda y propiedad
En los EAU, un expatriado puede financiar hasta el 80 % de una primera vivienda de 5 millones de AED o menos, así que necesita al menos un 20 % de entrada. Con un préstamo de 1,6 millones de AED al 4,5 % a 25 años, la cuota es de unos 8.893 AED al mes.
Cargando la herramienta…
Funciona en tu navegador. Nada de lo que escribes se nos envía ni se guarda.
La calculadora usa la fórmula de amortización estándar que aplican los bancos para una cuota mensual fija. Toma el importe del préstamo (precio menos entrada), el tipo de interés anual dividido entre 12 y el número de meses del plazo. Cada mes pagas lo mismo: al principio casi todo son intereses y, con el tiempo, la mayor parte amortiza el préstamo.
Además de la cuota, la herramienta compara tu caso con el reglamento de préstamos hipotecarios del Banco Central de los EAU. Así sabes cuánto puede prestarte como máximo un banco y, por tanto, la entrada mínima que necesitas.
Supongamos que eres expatriado y compras tu primera vivienda en Dubái por 2.000.000 AED. La propiedad vale menos de 5 millones de AED, así que el límite del Banco Central es del 80 % del valor.
La cuota mensual sale en torno a 8.893 AED. En 25 años devolverías unos 2.667.996 AED, de los que aproximadamente 1.067.996 AED son intereses.
Ahora los controles de ingresos. Con unos ingresos mensuales de 30.000 AED, esta cuota supone alrededor del 29,6 %. La suma de todas tus cuotas, incluidos préstamos de coche y tarjetas, debe quedar por debajo del 50 %, es decir, 15.000 AED al mes en este caso. El préstamo tampoco puede superar 7 veces tus ingresos anuales como expatriado: 7 x 360.000 = 2.520.000 AED, así que 1.600.000 AED encaja.
| Comprador y propiedad | Financiación máxima sobre el valor |
|---|---|
| Expatriado, primera vivienda, hasta 5 M AED | 80 % |
| Expatriado, primera vivienda, más de 5 M AED | 70 % |
| Expatriado, segunda vivienda o inversión | 60 % |
| Emiratí, primera vivienda, hasta 5 M AED | 85 % |
| Emiratí, primera vivienda, más de 5 M AED | 75 % |
| Emiratí, segunda vivienda | 65 % |
| Sobre plano, cualquier comprador | 50 % |
Otras reglas del mismo reglamento:
El Banco Central fija el techo, no la oferta. Los bancos también someten tu solicitud a una prueba de estrés con un tipo más alto del que pagarás, para comprobar que podrías asumir una subida. Una cuota que parece razonable al tipo actual puede no superar esa prueba, y eso reduce el préstamo aprobado. Tu historial de crédito, tu tipo de empleo y tu antigüedad también cuentan.
Los resultados son estimaciones para planificar. La oferta vinculante de tu banco, basada en su tipo y en sus propias comprobaciones, es la que fija las cifras finales.
Como expatriado que compra una primera vivienda de hasta 5 millones de AED, al menos un 20 %, porque los bancos pueden prestar hasta el 80 %. Los emiratíes necesitan al menos un 15 % para la misma vivienda, y cualquier comprador necesita un 50 % sobre plano.
25 años según las normas del Banco Central. Cada banco fija además límites de edad, así que el plazo que te ofrezcan puede ser menor.
La suma de todas tus cuotas mensuales de deuda debe quedarse en el 50 % de tus ingresos o por debajo. La financiación total también tiene un tope de 7 veces los ingresos anuales para expatriados y 8 veces para emiratíes.
Sí, pero el límite baja al 60 % del valor, así que necesitas al menos un 40 % de entrada. Para los emiratíes, el límite de la segunda vivienda es del 65 %.
No. Gastos como el 4 % del Dubai Land Department, el registro, la agencia y el banco suelen sumar entre un 6 % y un 8 % del precio y se pagan aparte al comprar.
Normas revisadas por última vez: 1 oct 2026. Los resultados son estimaciones para ayudarte a planificar, no asesoramiento legal, fiscal ni financiero.
Diez razones para viajar a Dubái, desde el Burj Khalifa y Palm Jumeirah hasta los safaris por el desierto, las…
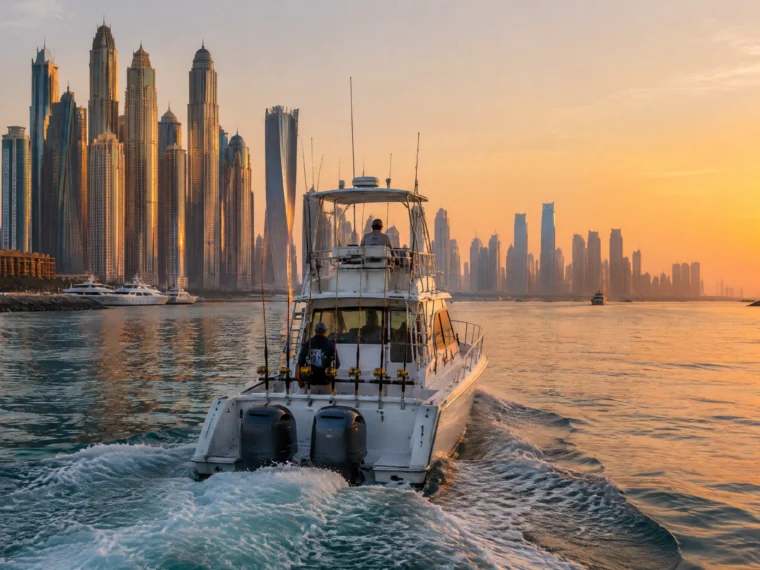
Nuestra lista de los diez mejores charters y tours de pesca en Dubái, con salidas de altura en el golfo…
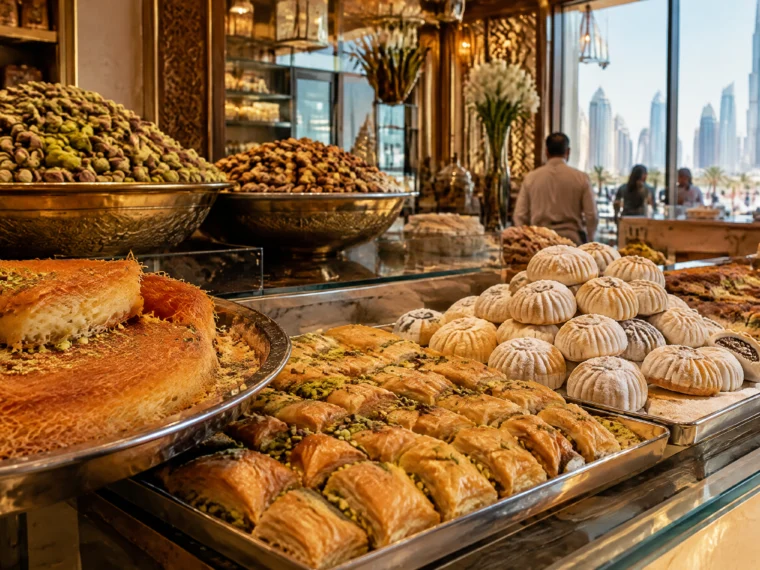
Nueve tiendas de dulces en Dubái que vale la pena visitar: kunafa árabe, dulces indios, falooda paquistaní, bollería francesa y…